Domain holzschleifmaschinen.de kaufen?
Wir ziehen mit dem Projekt
holzschleifmaschinen.de um.
Sind Sie am Kauf der Domain
holzschleifmaschinen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain holzschleifmaschinen.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Wiltec, Winkelschleifer, Stabschleifer 90° Druckluft Schleifmaschine Schleifgerät Schleifer KfzDer XPOtool Stabschleifer ist ein optimales Hilfsmittel, wenn es darum geht, Konturen zu schleifen, Werkstoffe zu polieren oder sie zu trennen. Zudem kann er zum Aufrauen, Überarbeiten, Fräsen sowie Entgraten eingesetzt werden. Dabei ist der Schleifer vor allem bei Arbeiten mit Metall ein gerne verwendetes Werkzeug. Seine 90° abgewinkelte Ausführung ermöglicht es, auch unzugängliche Stellen problemlos zu erreichen und zu bearbeiten. Der Stabschleifer hat ein 6 mm Aufnahmefutter und eine Länge von 154 mm. Dank seiner kompakten Grösse und seines geringen Eigengewichts ist der Schleifer handlich, sodass auch längere Arbeiten bequem möglich sind. Da er mit Druckluft genutzt wird, verfügt er über einen Luftanschluss mit einem Durchmesser von 6,3 mm. Für die nötige Leistung bringt der Stabschleifer es auf eine Drehzahl (freilaufend) von 20.000 U/min und weist einen Luftverbrauch von 99 l/min auf.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
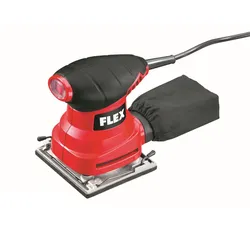
Flex Schwingschleifer Mini MS 713 Schleifmaschine Schleifgerät 220W 230V 332.380Beschreibung: Geräuscharmer Motor Ergonomisch gestalteter, rutschfester, gummierter Griff für ein sicheres und komfortables Arbeiten Stabile Schleifauflage aus Aluminium Staubgeschützter Ein-/Ausschalter Anschlussmöglichkeit an externe Staubabsaugung mit beiliegendem Adapter Integrierte Absaugung mit Staubfiltersack Kompakte, handliche und leichte Bauform Einfache Schleifmittelbefestigung mit Kletthaftung Lieferumfang: 1 Papierlocher 333.018 1 Staubsack 332.992 1 Adapter für Staubabsaugung 333.026114,56 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **


Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
VEVOR 250W Exzenterschleifer 127mm Elektrisches Schleifgerät Holzschleifer, 6000-12000U/min, 6 Stufige Drehzahlregelung, 16 Schleifpapiere, Staubbeutel, 3m Netzkabel, Handschleifer für HolzbearbeitungVEVOR 250W Exzenterschleifer 127mm Elektrisches Schleifgerät Holzschleifer, 6000-12000U/min, 6 Stufige Drehzahlregelung, 16 Schleifpapiere, Staubbeutel, 3m Netzkabel, Handschleifer für Holzbearbeitung Effizientes Schleifen Leistungsstarker Motor 6-Gang-Steuerung Benutzerfreundlichere Designs Alltägliche Schleifarbeiten erledigen Ergonomischer Griff Hauptmaterial: PA6 + GF30,Motortyp: Wechselstrom-Bürstenmotor,Schleifpadgröße: 5 Zoll / 127 mm,Nettogewicht: 3,37 lbs / 1,53 kg,Abmessungen: 5,91 x 4,8 x 6,1 Zoll / 150 x 122 x 155 mm,Nennleistung: 250 W,Geschwindigkeitseinstellungen: 6 Stufen,Artikelmodellnummer: GX-OS01,Drehzahl: 6000–12000 U/min31,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR 400W Exzenterschleifer 152mm Bürstenloses Schleifgerät Holzschleifer, 4000-10000U/min, 7 Stufige Drehzahlregelung, 10 Schleifpapiere, Staubbeutel, 4m Netzkabel, Handschleifer für HolzbearbeitungVEVOR 400W Exzenterschleifer 152mm Bürstenloses Schleifgerät Holzschleifer, 4000-10000U/min, 7 Stufige Drehzahlregelung, 10 Schleifpapiere, Staubbeutel, 4m Netzkabel, Handschleifer für Holzbearbeitung Effizientes Schleifen Leistungsstarker bürstenloser Motor 7-Gang-Steuerung Benutzerfreundlichere Designs Alltägliche Schleifarbeiten erledigen Ergonomischer Griff Hauptmaterial: PA6 + GF30,Motortyp: Bürstenloser Wechselstrommotor,Schleifpadgröße: 6 Zoll,Nettogewicht: 4,08 lbs / 1,85 kg,Abmessungen: 9,65 x 6,38 x 5,12 Zoll / 245 x 162 x 130 mm,Nennleistung: 400 W,Geschwindigkeitseinstellungen: 7 Stufen,Artikelmodellnummer: GX-BS01/6,Drehzahl: 4000-10000 U/min102,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiltec, Winkelschleifer, Stabschleifer 90° Druckluft Schleifmaschine Schleifgerät Schleifer KfzDer XPOtool Stabschleifer ist ein optimales Hilfsmittel, wenn es darum geht, Konturen zu schleifen, Werkstoffe zu polieren oder sie zu trennen. Zudem kann er zum Aufrauen, Überarbeiten, Fräsen sowie Entgraten eingesetzt werden. Dabei ist der Schleifer vor allem bei Arbeiten mit Metall ein gerne verwendetes Werkzeug. Seine 90° abgewinkelte Ausführung ermöglicht es, auch unzugängliche Stellen problemlos zu erreichen und zu bearbeiten. Der Stabschleifer hat ein 6 mm Aufnahmefutter und eine Länge von 154 mm. Dank seiner kompakten Grösse und seines geringen Eigengewichts ist der Schleifer handlich, sodass auch längere Arbeiten bequem möglich sind. Da er mit Druckluft genutzt wird, verfügt er über einen Luftanschluss mit einem Durchmesser von 6,3 mm. Für die nötige Leistung bringt der Stabschleifer es auf eine Drehzahl (freilaufend) von 20.000 U/min und weist einen Luftverbrauch von 99 l/min auf.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flex Schwingschleifer Mini MS 713 Schleifmaschine Schleifgerät 220W 230V 332.380Beschreibung: Geräuscharmer Motor Ergonomisch gestalteter, rutschfester, gummierter Griff für ein sicheres und komfortables Arbeiten Stabile Schleifauflage aus Aluminium Staubgeschützter Ein-/Ausschalter Anschlussmöglichkeit an externe Staubabsaugung mit beiliegendem Adapter Integrierte Absaugung mit Staubfiltersack Kompakte, handliche und leichte Bauform Einfache Schleifmittelbefestigung mit Kletthaftung Lieferumfang: 1 Papierlocher 333.018 1 Staubsack 332.992 1 Adapter für Staubabsaugung 333.026114,56 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Ähnliche Suchbegriffe für Aufwendungen
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.